Eine Übernachtung im Monteurzimmer taucht in drei getrennten Rechenwerken auf: in der Umsatzsteuer auf der Rechnung, in der Reisekostenabrechnung der Firma und in der Steuererklärung des Beschäftigten. Welche Vorschrift greift, hängt daran, wer bucht und wer am Ende zahlt. Diese Seite ordnet die Regeln und nennt zu jeder Aussage den Paragraphen. Eine Steuerberatung ist sie nicht. Ihren konkreten Fall klären Sie mit Ihrer Steuerberatung oder dem zuständigen Finanzamt.
Sieben Prozent auf das Zimmer, anderes auf den Rest
Die Vermietung von Wohn- und Schlafräumen, die ein Unternehmer zur kurzfristigen Beherbergung von Fremden bereithält, unterliegt dem ermäßigten Steuersatz. Nachzulesen ist das in § 12 UStG, Absatz 2 Nummer 11.
Satz 2 derselben Nummer zieht eine Grenze. Leistungen, die nicht unmittelbar der Vermietung dienen, fallen aus der Begünstigung heraus, selbst wenn sie mit dem Entgelt für die Vermietung abgegolten sind. Die Finanzverwaltung rechnet dazu etwa die Nutzung von Kommunikationsnetzen und die Überlassung von Stellplätzen. Deshalb nennen wir auf unseren Seiten durchgehend Bruttopreise und teilen sie nicht in Steuersätze auf.
Wie lange eine Beherbergung kurzfristig ist, legt das Umsatzsteuergesetz nicht in Tagen fest. Maßgeblich ist nach dem Umsatzsteuer-Anwendungserlass die Absicht des Vermieters, die Räume nicht auf Dauer zu überlassen. Ab wann ein langer Aufenthalt anders zu behandeln ist, gehört in die Prüfung Ihrer Steuerberatung.
Vorsteuer zieht nur, wer die Rechnung auf die Firma hat
§ 15 Absatz 1 Satz 1 Nummer 1 UStG erlaubt den Abzug der gesetzlich geschuldeten Steuer für Leistungen, die ein anderer Unternehmer für das Unternehmen ausgeführt hat. Die Ausübung des Abzugs setzt voraus, dass eine nach den §§ 14 und 14a UStG ausgestellte Rechnung vorliegt.
Für Firmen hängt daran mehr, als es zunächst aussieht. Trägt der Beleg den Namen des Monteurs, nützt er der Buchhaltung wenig. Nennen Sie uns die Rechnungsanschrift deshalb bereits bei der Anfrage, zusammen mit Zeitraum, Personenzahl und Einsatzort.
Vier Buchungen und die Grenze von 250 Euro
Für Rechnungen bis 250 Euro Gesamtbetrag genügen nach § 33 UStDV weniger Angaben als sonst. Ob eine Buchung darunter bleibt, entscheidet sich an Zimmerzahl und Aufenthaltsdauer.
| Buchung | Rechnungsbetrag | pro Person und Nacht |
|---|---|---|
| 1 Fachkraft, Einzelzimmer, 30 Nächte | 706,20 € | 23,54 € |
| 6 Monteure, 3 Doppelzimmer, 7 Nächte | 719,04 € | 17,12 € |
| 12 Monteure, 4 Mehrbettzimmer, 14 Nächte | 2.336,88 € | 13,91 € |
| 30 Personen, ganze Unterkunft in Bischleben-Stedten, 7 Nächte | 2.247,00 € | 10,70 € |
Alle vier Beträge liegen über der Kleinbetragsgrenze. Es gilt also die vollständige Liste aus § 14 Absatz 4 UStG, samt Leistungszeitraum, aufgeschlüsseltem Entgelt und Steuerbetrag. Die zugrunde liegenden Zimmerpreise stammen aus den Inseraten des Betreibers, Stand 09/2026; die einzelnen Staffeln stehen unter Monteurzimmer Erfurt Preise.
Was der Beschäftigte für die Übernachtung ansetzt
Notwendige Mehraufwendungen für beruflich veranlasste Übernachtungen an einer Tätigkeitsstätte, die nicht die erste ist, sind Werbungskosten. Angesetzt werden die tatsächlichen Aufwendungen für die persönliche Inanspruchnahme der Unterkunft. Eine Übernachtungspauschale gibt es beim Werbungskostenabzug nicht.
Eine Besonderheit betrifft geteilte Zimmer. Fallen höhere Kosten an, weil jemand die Unterkunft mit Personen ohne Dienstverhältnis zum selben Arbeitgeber nutzt, zählen nur die Aufwendungen bei alleiniger Nutzung. Der Wortlaut steht in § 9 EStG, Absatz 1 Satz 3 Nummer 5a.
Nach 48 Monaten längerfristiger Tätigkeit an derselben Stätte greift eine Grenze von 1.000 Euro im Monat. Sechs Monate Unterbrechung lassen die Frist neu anlaufen. Abgeschnitten wird der Abzug also nicht, er wird gedeckelt.
Verpflegungsmehraufwand: 28 Euro, 14 Euro, drei Monate
Für die Verpflegung tritt eine Pauschale an die Stelle einzelner Belege. Die Sätze für Tätigkeiten im Inland stehen in § 9 Absatz 4a EStG.
| Fall | Betrag |
|---|---|
| voller Kalendertag, 24 Stunden abwesend | 28,00 € |
| An- oder Abreisetag mit Übernachtung | 14,00 € |
| mehr als 8 Stunden abwesend, ohne Übernachtung | 14,00 € |
| Kürzung, wenn die Morgenmahlzeit gestellt wird | 5,60 € |
| Kürzung je gestelltem Mittag- oder Abendessen | 11,20 € |
Die Kürzungen aus Satz 8 betragen 20 Prozent für die Morgenmahlzeit und je 40 Prozent für Mittag- und Abendessen, gerechnet vom Tagessatz für einen vollen Kalendertag. Zahlt der Beschäftigte für die Mahlzeit ein Entgelt, mindert das den Kürzungsbetrag.
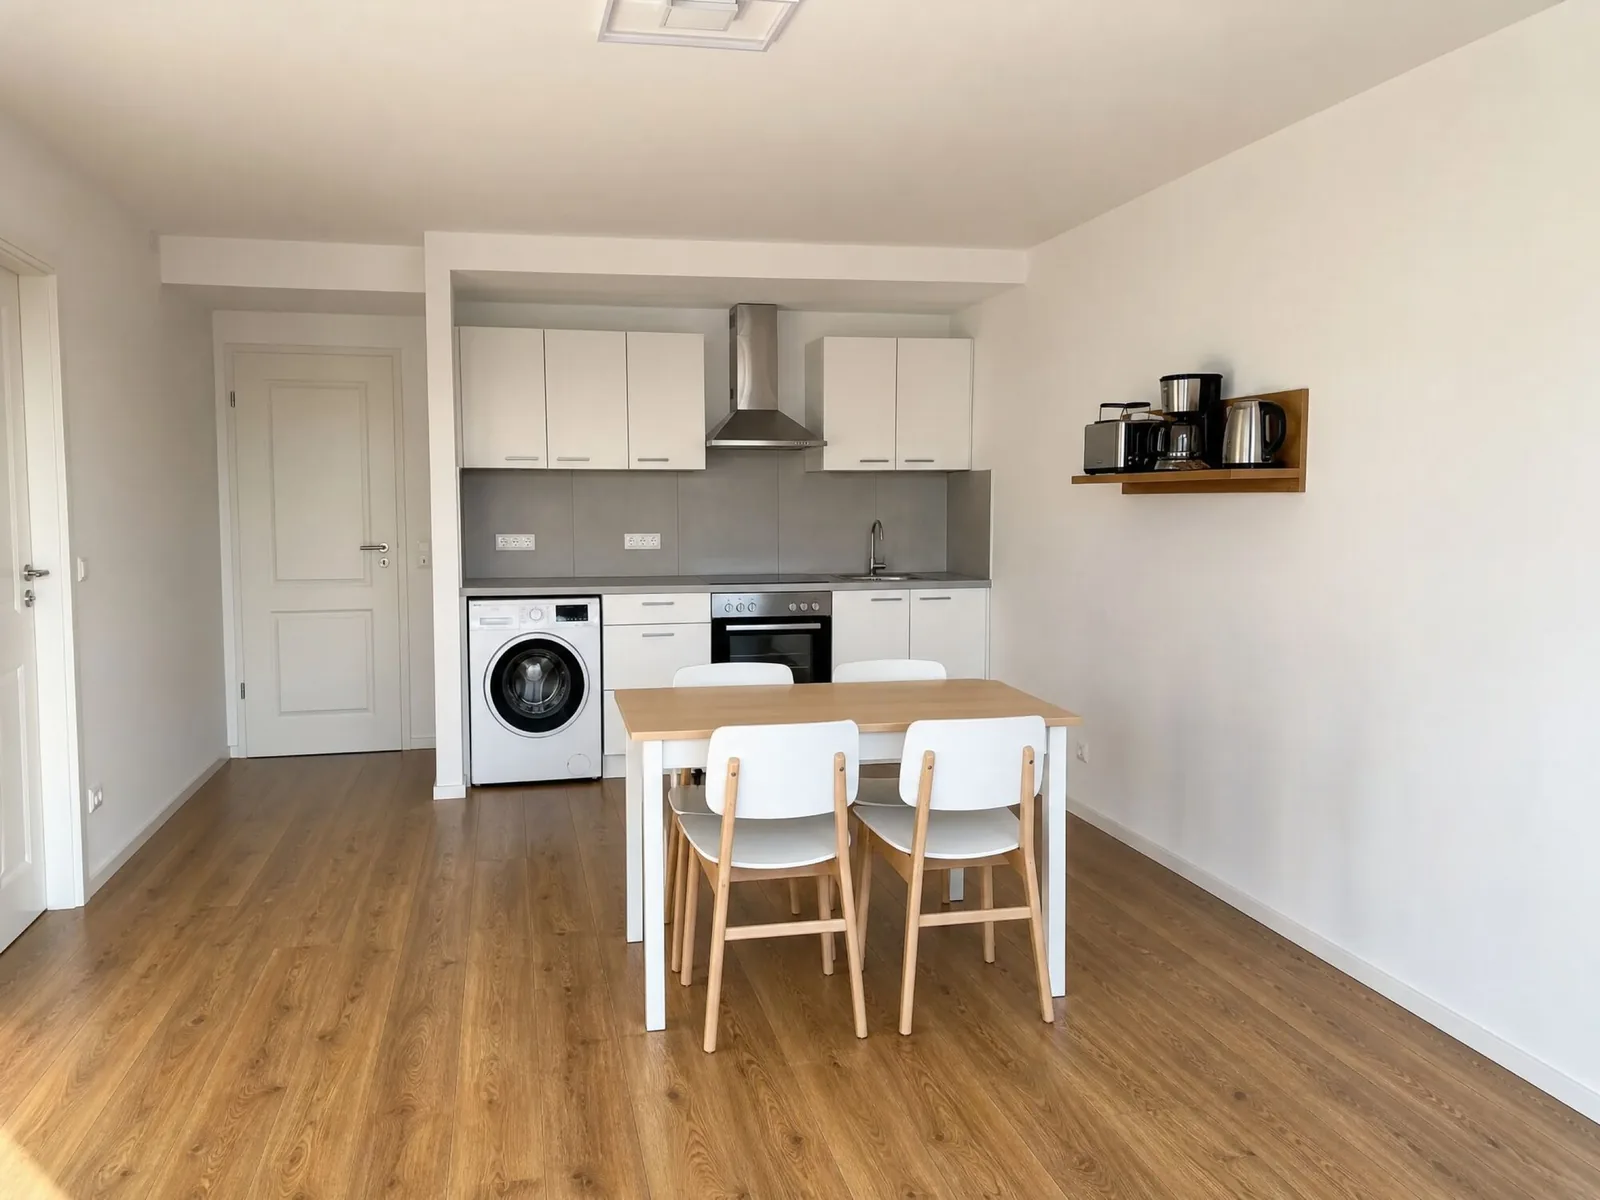
Satz 6 begrenzt den Abzug auf die ersten drei Monate an derselben Tätigkeitsstätte. Vier Wochen Unterbrechung setzen die Frist nach Satz 7 zurück. Bei langen Montagen heißt das: Die Verpflegungspauschale läuft aus, die Übernachtungskosten laufen weiter. Zu unseren Zimmern gehört keine Verpflegung; gekocht wird in der Küche der Wohnung, Kochfeld, Backofen und Kühlschrank sind vorhanden.
Wenn der Arbeitgeber erstattet
Arbeitgeber können Reisekosten steuerfrei ersetzen, soweit die Beträge die als Werbungskosten abziehbaren Aufwendungen nicht übersteigen. Die Grundlage dafür ist § 3 Nummer 16 EStG.
Ohne Einzelnachweis sieht R 9.7 Absatz 3 der Lohnsteuer-Richtlinien 20 Euro je Übernachtung im Inland vor. Die Pauschale fällt weg, sobald der Arbeitgeber oder wegen des Dienstverhältnisses ein Dritter die Unterkunft ganz oder teilweise unentgeltlich stellt. Wer als Firma direkt bei uns bucht, rechnet deshalb mit unserer Rechnung, nicht mit dem Pauschbetrag.
Doppelte Haushaltsführung statt Auswärtstätigkeit
Bleibt ein Einsatz nicht auswärtig, sondern wird der Einsatzbetrieb zur ersten Tätigkeitsstätte, wechselt die Vorschrift. Dann greift § 9 Absatz 1 Satz 3 Nummer 5 EStG. Vorausgesetzt wird ein eigener Hausstand außerhalb dieses Ortes, mit einer Wohnung und einer finanziellen Beteiligung an den Kosten der Lebensführung.
Die Unterkunftskosten am Beschäftigungsort sind dann mit den tatsächlichen Beträgen bis höchstens 1.000 Euro im Monat abziehbar. Dazu kommt eine Familienheimfahrt je Woche, abgegolten mit einer Entfernungspauschale von 0,38 Euro je vollem Entfernungskilometer. Ob der Einsatzbetrieb erste Tätigkeitsstätte ist, entscheidet die arbeitsrechtliche Zuordnung. Bei Zeitarbeit ist das ein Fall für die Lohnabrechnung, nicht für eine Website.
Welche Vorschrift zu welcher Frage gehört
| Frage | Vorschrift |
|---|---|
| Steuersatz auf die Übernachtung | § 12 Absatz 2 Nummer 11 UStG |
| Vorsteuerabzug der Firma | § 15 Absatz 1 UStG |
| Pflichtangaben der Rechnung | § 14 Absatz 4 UStG |
| Rechnung bis 250 Euro | § 33 UStDV |
| Übernachtung als Werbungskosten | § 9 Absatz 1 Satz 3 Nummer 5a EStG |
| Verpflegungspauschale, Dreimonatsfrist | § 9 Absatz 4a EStG |
| Doppelte Haushaltsführung | § 9 Absatz 1 Satz 3 Nummer 5 EStG |
| Steuerfreie Erstattung durch die Firma | § 3 Nummer 16 EStG |
Die Wortlaute sind beim Bundesministerium der Justiz abrufbar, geprüft am 23. September 2026. Was Ihre Personalabteilung neben der Rechnung an Unterlagen braucht, steht unter Pflichten des Arbeitgebers und beim Meldeschein.
Rechnung für Ihren Aufenthalt in Erfurt
Sagen Sie uns Personenzahl, Zeitraum und Rechnungsanschrift. Sie bekommen ein Angebot mit dem Preis je Zimmer und Nacht und danach eine Rechnung mit ausgewiesener Umsatzsteuer, auf Wunsch für das ganze Team in einem Beleg.
Erreichbar sind wir unter 030 7593 8301, Montag bis Freitag von 8 bis 18 Uhr, und per Mail an info@monteurzimmer-in-erfurt.de. Wer lieber tippt, nutzt das Formular weiter unten auf dieser Seite. Ob ein Posten mit 7 oder 19 Prozent zu erfassen ist und wie Ihre Abrechnung damit umgeht, entscheidet Ihre Steuerberatung.